23歳未満の子がいる世帯は、2026年分の年末調整で、一般の生命保険料控除の上限が4万円から6万円に上がります。ただし、3つの枠の合計は12万円のままなので、全員が2万円ぶん増えるわけではありません。この記事では、増える人と増えない人の分かれ目と、書類で確認する点をまとめます。
先に結論
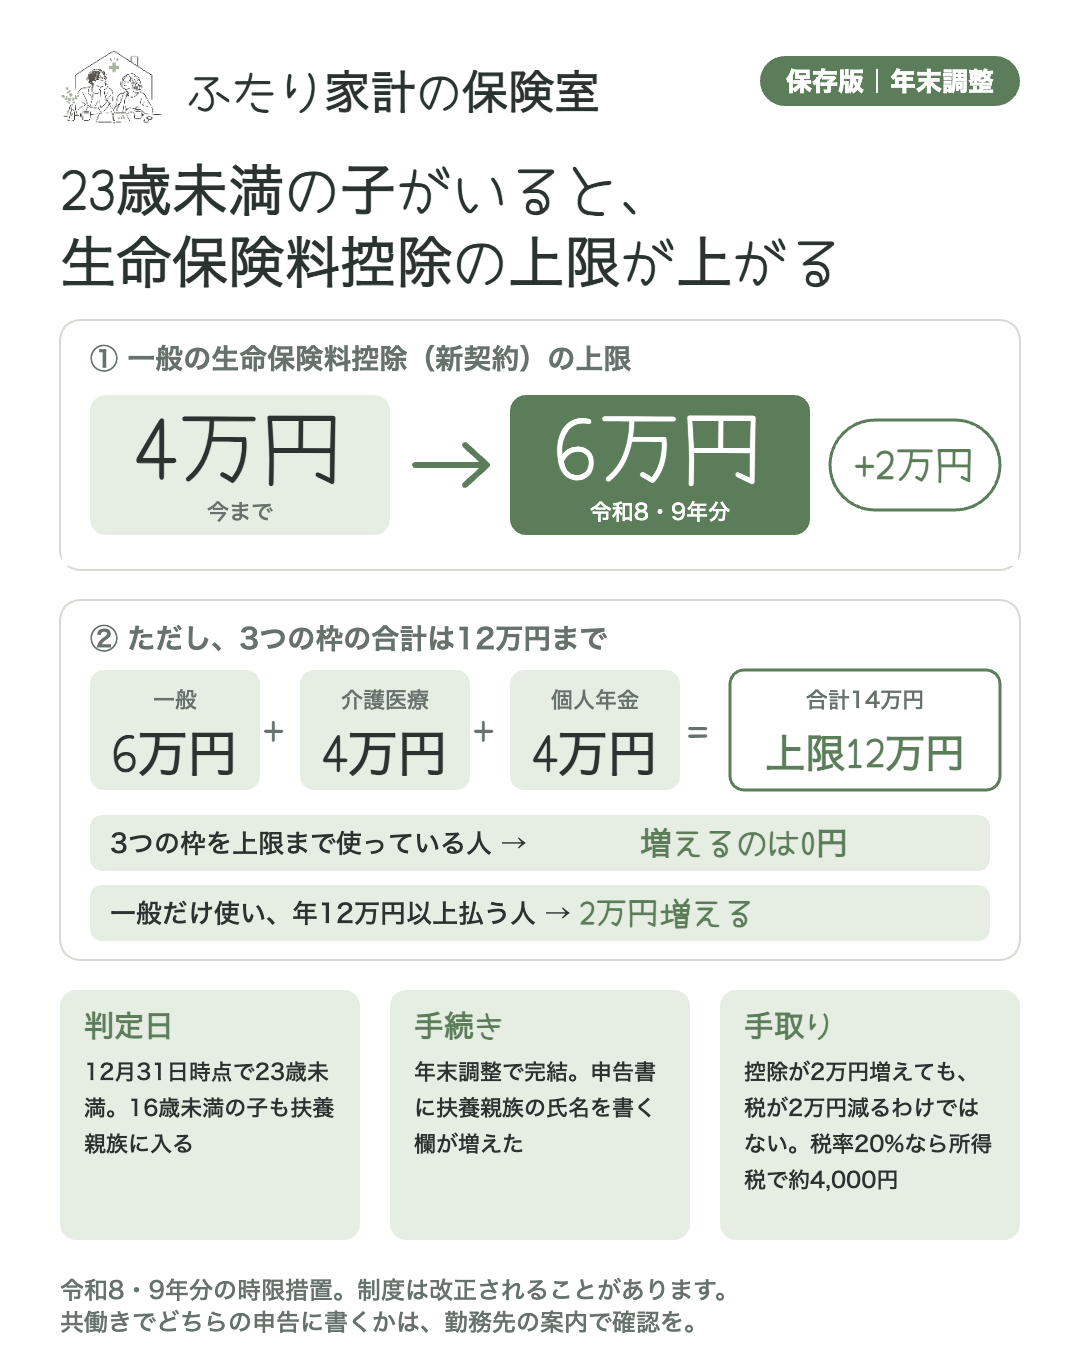
- 23歳未満の扶養親族がいると、一般の生命保険料控除の上限が4万円から6万円になります(令和8年分・9年分)。
- 一般・介護医療・個人年金の3つの枠を合わせた上限12万円は変わりません。
- 手続きは年末調整で完結します。保険料控除申告書に、扶養親族の氏名を書く欄が増えました。
- 共働きで、どちらの申告書に書くかは、書類の記入欄の説明と勤務先の案内で確認してください。
何が変わったのか
生命保険料控除は、一般・介護医療・個人年金の3つの枠に分かれています。2012年以降に結んだ契約(新契約)の一般の枠は、年間の保険料が8万円を超えると、控除額は一律4万円でした。23歳未満の扶養親族がいる場合は、この区切りが1.5倍になり、年間12万円を超えると一律6万円になります。
| 年間の保険料(新契約・一般) | これまでの控除額 | 23歳未満の扶養親族がいる場合 |
|---|---|---|
| 2万円以下(特例は3万円以下) | 全額 | 全額 |
| 2万円超〜4万円以下(特例は3万円超〜6万円以下) | 保険料×1/2+1万円 | 保険料×1/2+1.5万円 |
| 4万円超〜8万円以下(特例は6万円超〜12万円以下) | 保険料×1/4+2万円 | 保険料×1/4+3万円 |
| 8万円超(特例は12万円超) | 一律4万円 | 一律6万円 |
たとえば年間の保険料が8万円なら、控除額は4万円から5万円になり、増えるのは1万円です。2万円まるごと増えるのは、年間12万円以上を払っている人です。
増える人と、増えない人
3つの枠の合計は12万円が上限で、この点は変わっていません。分かれ目は、介護医療保険料控除と個人年金保険料控除を、どれだけ使っているかです。
- 一般の枠だけを使っている人:保険料が年12万円以上なら、2万円ぶんそのまま増えます。
- 一般と介護医療を使っている人:2つの合計が12万円を超えない範囲で増えます。
- 3つの枠をどれも上限まで使っている人:一般が6万円になっても合計が12万円に当たるため、増えるのは0円です。
手取りはいくら増えるのか
増えるのは所得控除の額で、税金そのものが2万円減るわけではありません。所得税の税率が20%の人なら、所得税で約4,000円の軽減です。復興特別所得税や住民税は別に計算されます。
書類で確認する3点
- 判定日:その年の12月31日時点で23歳未満かどうかで判定します。16歳未満の子も扶養親族に含まれます。
- 申告書の記入欄:保険料控除申告書に、23歳未満の扶養親族の氏名などを書く欄が加わりました。
- 共働きの場合:子どもを夫婦のどちらの扶養に入れているかで、書く側が変わる場合があります。夫婦それぞれで使えるという投稿もSNSで見かけますが、条文では確認できていません。書類の記入欄の説明と、勤務先の年末調整の案内で確かめてください。
この特例は、いつまでなのか
令和8年分と令和9年分の時限措置です。2026年9月時点では、令和10年分以降も続くかは決まっていません。恒久化を求める要望が、金融庁と厚生労働省から出ていますが、決定事項ではありません。
確認した資料と、確認できていない点
確認日:2026年11月19日。条文は租税特別措置法第41条の15の5と所得税法第76条です。確認時に国税庁のサイトが閲覧できなかったため、条文を引用している税理士法人の解説(税理士法人 小山・ミカタパートナーズ)で内容を照らしました。国税庁の最新の案内は、公開され次第、あらためて確認します。
制度の数字は改正されることがあります。実際の控除額は、契約の時期、保険料の額、扶養親族の状況で変わります。最終的な確認は、勤務先の年末調整の案内か、税務署でお願いします。
コメント